Yeni
9786253610692
818697
https://www.kitapova.com/turk-vergi-sistemi-ornek-sorularla-ve-aciklamali-cozumlerle
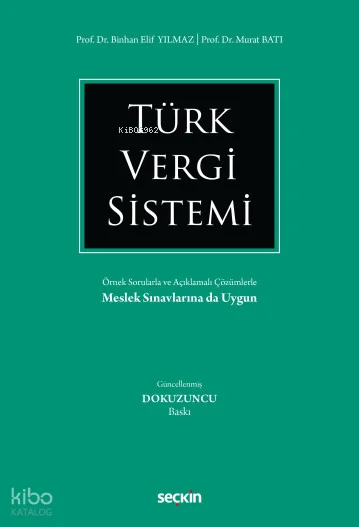
Türk Vergi Sistemi;Örnek Sorularla ve Açıklamalı Çözümlerle
540.00
Gelir Vergileri
Servet Vergileri
Tüketim Vergileri
Gördüğü yoğun ilgi sonucunda kısa sürede güncellenmiş 9. baskısına ulaşan bu eser; uzun yıllar üniversitelerde Türk Vergi Sistemi ve Vergi Hukuku derslerini yürüten yazarların akademik birikimlerinden, ders notlarından ve mesleki tecrübelerinden süzülerek hazırlanmıştır. Türk Vergi Sistemi'nin çok kaynaklı ve karmaşık yapısı, hem öğrenciler hem de uygulamacılar açısından öğrenme sürecini güçleştirebilmektedir. Bu eser, söz konusu karmaşık yapıyı örnek sorular ve açıklamalı çözümlerle somutlaştırarak anlaşılır bir başvuru kaynağına dönüştürmektedir. İlk baskısından itibaren akademik çevrelerden ve uygulamacılardan gelen değerli görüş ve öneriler doğrultusunda sürekli gözden geçirilen ve geliştirilen eser, güncel mevzuatı yalın ve sistematik bir anlatımla sunmaktadır.
Eser; üniversitelerin İktisadi ve İdari Bilimler, Siyasal Bilgiler ve Hukuk Fakültelerinin lisans ve lisansüstü programlarında ders kitabı olarak kullanılabilecek nitelikte olduğu gibi, akademisyenler ve uygulamacılar için de güvenilir bir başvuru kaynağıdır. Ayrıca KPSS, HMGS, İYÖS, İdari Yargı Hâkimliği, Sayıştay Denetçiliği, SMMM ve benzeri kariyer sınavlarına hazırlanan adaylar için de kapsamlı bir yardımcı kaynak niteliğindedir.
(Tanıtım Bülteninden)
İçindekiler
Dokuzuncu Baskıya Önsöz ...5
Kısaltmalar Listesi ...15
Başlarken ...17
Kısım I...
GELİR VERGİLERİ...
Birinci Bölüm...
GELİR VERGİSİ...
1. TEORİDE VE UYGULAMADA "GELİR" KAVRAMI ...27
1.1. Gelir Teorilerine Göre "Gelir" Kavramı ...27
1.1.1. Kaynak Teorisi ...27
1.1.2. Safi Artış Teorisi ...28
1.2. Gelir Vergisi Kanununa Göre "Gelir" Kavramı ...28
1.2.1. Kişisel Olması ...29
1.2.2. Yıllık Olması ...29
1.2.3. Safi Olması ...31
1.2.4. Gerçek Olması ...31
1.2.5. Genel Olması ...31
1.2.6. Elde Edilmiş Olması ...31
2. GELİR VERGİSİNDE MÜKELLEFİYET ŞEKİLLERİ ...32
2.1. Tam Mükellefiyet ve Yerleşme Kriteri ...33
2.2. Dar Mükellefiyet ve Uyrukluk (Tabiiyet) Kriteri ...35
3. GELİR VERGİSİ KANUNU'NA GÖRE GELİRİN UNSURLARI ...36
3.1. Ticari Kazançlar ...37
3.1.1. Ticari Kazancın Tanımı ...37
3.1.2. Ticari Kazancın Tespiti ...38
3.1.2.1. Gerçek Usulde Ticari Kazancın Tespiti ...38
3.1.2.2. Basit Usulde Ticari Kazancın Tespiti ...41
3.1.3. Gerçek Usulde Ticari Kazancın Tespitinde İndirilmesi Kabul Edilen Giderler ...42
3.1.4. Gerçek Usulde Ticari Kazancın Tespitinde İndirilmesi Kabul Edilmeyen Ödemeler ...47
3.1.5. Yıllara Yayılı İnşaat ve Onarma İşleri ...50
3.1.6. Hasılat Esaslı Kazanç Tespiti ...51
3.1.7. Ticari Kazançlarda Muafiyet ve İstisnalar ...52
3.1.7.1. Esnaf Muaflığı (GVK m.9) ...52
3.1.7.2. PTT Acentalarında Kazanç İstisnası (GVK mük. m.18) ...54
3.1.7.3. Sergi ve Panayır İstisnası (GVK m.30) ...54
3.1.7.4. Okul Kazançları İstisnası (GVK m.20) ...54
3.1.7.5. Genç Girişimcilerde Kazanç İstisnası (GVK mük. m.20) ...54
3.1.7.6. Sosyal İçerik Üreticiliği ile Mobil Cihazlar için Uygulama Geliştiriciliğinde Kazanç İstisnası (GVK mük. m.20/B) ...56
3.1.7.7. Tarımsal Destekleme Ödemelerinde Kazanç İstisnası (GVK mük. m.20/C) ...58
3.2. Zirai Kazançlar ...58
3.2.1. Zirai Kazancın Konusu ve Sınırları ...58
3.2.2. Zirai Kazancın Tespiti ...60
3.2.2.1. İşletme Büyüklüğü Ölçüleri ...60
3.2.2.2. Zirai Kazancın Gerçek Usule Göre Tespiti ...61
3.2.3. Zirai Kazancın Tespitinde İndirilecek Giderler ...62
3.2.4. Zirai Kazançların Beyanı ...63
3.3. Ücretler ...64
3.3.1. Ücretin Tarifi ve Niteliği ...64
3.3.2. Ücret Sayılan Ödemeler ...65
3.3.3. Ücretin Gerçek Usulde Vergilendirilmesi İçin Safi Ücretin Belirlenmesi ...66
3.3.4. Ücretlerin Vergilendirmesinde Usul ...67
3.3.5. Çalışan Tarafından da Ücretin Beyan Edilmesi ...68
3.3.5.1. Tek İşverenden Ücret Alanların Durumu ...68
3.3.5.2. Birden Fazla İşverenden Ücret Alanların Durumu ...69
3.3.5.3. Yıl İçinde İş Değiştirenlerin Durumu ...70
3.3.5.4. Ücret Beyanına İlişkin Özet ve Örnekler ...71
3.3.6. Ücretlerle İlgili Muafiyet ve İstisnalar ...73
3.3.6.1. Asgari Ücrete Kadar Olan Ücret/Gelir İstisnası ...74
3.3.6.2. İşverenlerce Hizmet Erbabına Verilen Yemek Bedeline İlişkin İstisna ...75
3.3.6.3. Yurt Dışı İnşaat, Onarım, Montaj İşleri ile Teknik Hizmetlerde Çalışan Hizmet Erbabına Yapılan Ücret Ödemelerinde İstisna ...76
3.3.6.4. Elektrik, Doğalgaz ve Benzeri Isınma Giderleri Karşılığı Olarak Çalışanlara Yapılan Ödemelerde Gelir Vergisi İstisnası ...77
3.3.6.5. Hizmet Erbabına Pay Senedi Verilmek Suretiyle Sağlanan Menfaatlerde Ücret İstisnası ...78
3.3.6.6. Ulaşım İstisnası ...80
3.3.7. Ücretlerle İlgili İndirimler ...80
3.3.7.1. Asgari Geçim İndirimi ...80
3.3.7.2. Engellilik İndirimi ...80
3.3.8. Diğer Ücretliler ...81
3.4. Serbest Meslek Kazançları ...81
3.4.1. Serbest Meslek Kazancı ve Erbabının Tarifi ...81
3.4.2. Serbest Meslek Kazancının Tespiti ...83
3.4.3. Mesleki Giderler ...84
3.4.4. Telif Kazançları İstisnası ...86
3.4.5. Ticari ve Mesleki Kazançlarda Günlük Hasılat Tespiti ve Gelir Vergisi Matrahının Belirlenmesi ...87
3.5. Gayrimenkul Sermaye İratları ...88
3.5.1. Gayrimenkul Sermaye İradının Tarifi ...88
3.5.2. Gayrimenkul Sermaye İradında Safi ve Gayrisafi İrat ...89
3.5.3. Kiranın Bankadan Ödenmesi Hususu ...90
3.5.4. Emsal Kira Bedeli Esası – Asgari Vergi Kuralı ...92
3.5.5. Gayrimenkul Sermaye İradının Tespiti ...93
3.5.6. Gayrimenkul Sermaye İradında Giderler ...94
3.5.7. Gayrimenkul Sermaye İradı İstisnası ...94
3.5.8. İş Yeri Kira Gelirlerinin Vergilendirilmesi ...96
3.6. Menkul Sermaye İratları ...98
3.6.1. Menkul Sermaye İradının Tarifi ...98
3.6.2. Menkul Sermaye İradı Sayılmayan Gelirler ...100
3.6.3. Menkul Sermaye İradının Tespiti ...100
3.6.4. Menkul Sermaye İratlarında İstisnalar ...100
3.7. Diğer Kazanç ve İratlar ...102
3.7.1. Değer Artışı Kazançları ...103
3.7.1.1. Vergilendirilmeyecek Değer Artışı Kazançları ...105
3.7.1.2. Değer Artışı Kazançlarında Safi Tutarın Tespiti (GVK mük. m.81) ...106
3.7.1.3. Endeksleme ...107
3.7.2. Arızi Kazançlar ...108
4. GELİRİN TOPLANMASI VE BEYANI İLE İLGİLİ GENEL İLKELER ...109
4.1. Gelir Vergisinin Temel Şekilleri ...109
4.1.1. Sedüler Gelir Vergisi ...109
4.1.2. Üniter Gelir Vergisi ...110
4.2. Gelir Vergisinde Beyanname Türleri ...110
4.2.1. Yıllık Beyanname ...110
4.2.2. Muhtasar Beyanname ...112
4.2.3. Münferit Beyanname ...112
4.2.4. Geçici Vergi Beyannamesi ...113
4.3. Beyanname Verilmeyecek veya Diğer Gelirler Nedeniyle Beyanname Verilse Dahi Beyannameye Yazılmayacak Gelirler ...114
4.3.1. Tam Mükellefiyette Toplama Yapılmayan Haller ...114
4.3.2. Dar Mükellefiyette Toplama Yapılmayan Haller ...116
4.3.3. Mahsuplar ve İndirimler ...116
4.3.3.1. Zararların Kârlara Takas ve Mahsubu ...116
4.3.3.2. Diğer İndirimler ...116
4.3.4. İndirilemeyecek Ödemeler ...120
4.4. Gelir Vergisi Tarifesi ve Hesaplaması ...121
4.5. Vergiye Uyumlu Mükelleflere Vergi İndirimi ...122
4.6. Elektronik Ticarette %1 Stopaj Uygulaması ...125
İkinci Bölüm...
KURUMLAR VERGİSİ...
1. KURUMLAR VERGİSİNİN KONUSU ...129
2. KURUMLAR VERGİSİNİN MÜKELLEFLERİ ...130
2.1. Sermaye Şirketleri ...130
2.2. Kooperatifler ...132
2.3. İktisadi Kamu Kuruluşları ...132
2.4. Yabancı Kamu İdare ve Müesseselerine Ait İktisadi İşletmeler ...133
2.5. Dernek veya Vakıflara Ait İktisadi İşletmeler ...133
2.6. İş Ortaklıkları ...136
3. KURUMLAR VERGİSİNDE MÜKELLEFİYET ŞEKİLLERİ ...137
4. KURUMLAR VERGİSİNDE MUAFİYETLER ...139
4.1. Kamu İdare ve Kuruluşları Tarafından Gerçekleştirilen Eğitim, Kültür, Sanat, Sağlık ve Sosyal Nitelikli Faaliyet Gösteren Kuruluşlar ...140
4.2. Fuarlar, Sergiler ve Panayırlar ...140
4.3. Kreşler ve Konukevleri ...140
4.4. Sosyal Güvenlik Kurumları ...141
4.5. Resim ve Harç Alma Yetkisine Sahip Kamu Kuruluşları ...141
4.6. Diğer Kuruluşlar ...141
4.7. Yerel Yönetim Kuruluşları ile Bunların Birlikleri Tarafından İşletilen veya Bunlara Bağlı Bazı İşletmeler ...141
4.8. İdman ve Spor Müesseseleri ...141
4.9. Kooperatifler ...141
4.10. Kredi Teminatı Sağlayan Kuruluşlar ...143
5. KURUMLAR VERGİSİNDE İSTİSNALAR ...144
5.1. İştirak Kazançları İstisnası ...144
5.2. Yurt Dışı İştirak Kazancı İstisnası ...145
5.3. Tam Mükellef Anonim Şirketlerin Yurt Dışı İştirak Hisselerini Elden Çıkarmalarına İlişkin İstisna ...147
5.4. Emisyon Primi İstisnası ...149
5.5. Yatırım Fon ve Yatırım Ortaklıklarının İstisnası ...150
5.6. Taşınmazlar ve İştirak Hisseleri ile Kurucu Senetleri, İntifa Senetleri ve Rüçhan Hakları Satış Kazancı İstisnası ...151
5.7. Yurt Dışı Şube Kazancı İstisnası ...154
5.8. Yurt Dışında Yapılan İnşaat, Onarım, Montaj İşleri ile Teknik Hizmetlerden Sağlanan Kazançlarda İstisna ...155
5.9. Eğitim Tesisleri, Özel Kreş ve Gündüz Bakımevleri ile Rehabilitasyon Merkezlerinin İşletilmesinden Elde Edilen Kazançlara İlişkin İstisna ...155
5.10. Risturn İstisnası ...156
5.11. Yabancı Fon Kazançlarının Vergilendirilmesi ...157
5.12. Sınai Mülkiyet Haklarında İstisna ...157
6. TAM MÜKELLEF KURUMLARDA SAFİ KURUM KAZANCI ...157
7. KURUMLAR VERGİSİNDE İNDİRİLECEK GİDERLER ...158
8. ZARAR MAHSUBU VE DİĞER İNDİRİMLER ...160
8.1. Zarar Mahsubu ...160
8.2. Diğer İndirimler ...161
9. KANUNEN KABUL EDİLMEYEN İNDİRİMLER ...165
10. KONTROL EDİLEN YABANCI KURUM KAZANCI ...175
11. KURUMLAR VERGİSİNİN BEYANI ...177
12. KURUMLAR VERGİSİNİN TARHI ...178
13. KURUMLAR VERGİSİNDE VERGİ KESİNTİSİ ...179
14. KURUMLAR VERGİSİNİN ORANI ...184
15. ASGARİ KURUMLAR VERGİSİ ...187
15.1. Yurt İçi Asgari Kurumlar Vergisi ...187
15.1.1. Yurt İçi Asgari Kurumlar Vergisinin Uygulanmayacağı Durumlar ...188
15.1.2. Yurt İçi Asgari Kurumlar Vergisinin Hesaplanması ...188
15.2. Küresel Asgari Kurumlar Vergisi ...189
15.3. Asgari Kurumlar Vergisinden Muaf Olanlar ...192
15.4. Küresel Asgari Tamamlayıcı Kurumlar Vergisinin Matrahı, Oranı ve Hesabı ...194
15.5. Küresel Asgari Tamamlayıcı Kurumlar Vergisinin Mükellefi ...196
15.6. Küresel Asgari Tamamlayıcı Kurumlar Vergisinin Vergilendirme Dönemi, Beyanı, Tarhı ve Ödenmesi ...199
15.7. Yerel Asgari Tamamlayıcı Kurumlar Vergisinin Vergilendirme Dönemi, Beyanı, Tarhı ve Ödenmesi ...199
15.8. Özel Vergileme Halleri ...199
Kısım II...
TÜKETİM VERGİLERİ...
B
Iyzico İle Öde
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 540,00 | 540,00 |
| 2 | 270,00 | 540,00 |
| 3 | 180,00 | 540,00 |
| 4 | 135,00 | 540,00 |
| 5 | 108,00 | 540,00 |
| 6 | 90,00 | 540,00 |
Yorum yaz
Bu kitabı henüz kimse eleştirmemiş.
-
Yeni
 Stokta yok
-
Yeni
Stokta yok
-
-%7
Stokta yok%7İNDİRİM1.330,00 1.236,90
-
Stokta yok
-
Stokta yok


-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok