Yeni
9786253610227
818665
https://www.kitapova.com/vergi-hukukunda-vergiyi-doguran-olay-vergi-hukukunda-vergiyi-doguran-olay-teori-aciklama-ve-guncel-yargi-kararlari-ile
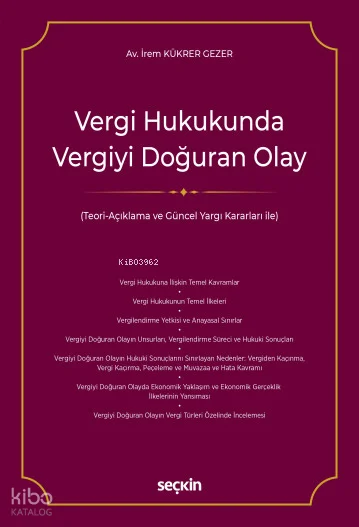
Vergi Hukukunda Vergiyi Doğuran Olay;Vergi Hukukunda Vergiyi Doğuran Olay Teori-Açıklama ve Güncel Yargı Kararları ile
710.00
Konu Başlıkları:
Vergi Hukukuna İlişkin Temel Kavramlar
Vergi Hukukunun Temel İlkeleri
Vergilendirme Yetkisi ve Anayasal Sınırlar
Vergiyi Doğuran Olayın Unsurları, Vergilendirme Süreci ve Hukuki Sonuçları
Vergiyi Doğuran Olayın Hukuki Sonuçlarını Sınırlayan Nedenler: Vergiden Kaçınma, Vergi Kaçırma, Peçeleme ve Muvazaa ve Hata Kavramı
Vergiyi Doğuran Olayda Ekonomik Yaklaşım ve Ekonomik Gerçeklik İlkelerinin Yansıması
Vergiyi Doğuran Olayın Vergi Türleri Özelinde İncelemesi
Vergi borcu ilişkisinin temelini ve başlangıç noktasını oluşturan "vergiyi doğuran olay", hem teorik tartışmaların odağında yer almakta hem de uygulama aşamasında vergilendirme sürecinin tüm safhalarını doğrudan etkilemektedir.
İrem Kükrer Gezer tarafından titizlikle hazırlanan bu eser, vergiyi doğuran olayı sadece kanuni bir tanım olmanın ötesine taşıyarak; Anayasal sınırlar, vergilendirme yetkisi ve temel hukuk ilkeleri ışığında derinlemesine analiz etmektedir. Kitapta, vergi hukukunun en karmaşık alanlarından olan ekonomik yaklaşım, peçeleme, muvazaa ve vergiden kaçınma gibi kavramlar, güncel hukuki tartışmalar ve doktriner yaklaşımlar eşliğinde ele alınmaktadır.
Eserde, vergiyi doğuran olay kavramı Türk vergi hukukunun temel dinamikleri çerçevesinde ele alınmış; Gelir Vergisi, Kurumlar Vergisi, Katma Değer Vergisi ve diğer vergi türleri bakımından ilgili mevzuat hükümleri sistematik olarak incelenmiş, her bir vergi türü doktrindeki görüşler ve Danıştay başta olmak üzere yargı içtihatları doğrultusunda ayrıntılı biçimde değerlendirilmiştir.
Teorik açıklamaları güncel yargı kararlarıyla harmanlayan bu çalışma, akademisyenler ve araştırmacılar öğrenciler için kapsamlı bir başvuru kaynağı hem de uygulamacılar için yol gösterici bir rehber niteliği taşımaktadır.
(Tanıtım Bülteninden)
İçindekiler
Önsöz ve Teşekkür ...7
Simgeler ve Kısaltmalar ...13
GİRİŞ ...15
BÖLÜM 1:...
VERGİYİ DOĞURAN OLAY KAVRAMININ...
HUKUKİ ÇERÇEVESİ...
I. VERGİYİ DOĞURAN OLAY KAVRAMI ...19
II. VERGİYİ DOĞURAN OLAYIN HUKUKİ ÖNEMİ ...26
III. VERGİYİ DOĞURAN OLAYIN VERGİ HUKUKU İLKELERİ İLE İLİŞKİSİ ...28
A. Kanunilik İlkesi ...30
B. Hukuki Güvenlik İlkesi ...33
1. Vergide Belirlilik İlkesi ...35
2. Kıyas Yasağı İlkesi ...36
3. Kanunların Geriye Yürümezliği İlkesi ...37
IV. CEZALARIN UYGULANMASI AÇISINDAN VERGİYİ DOĞURAN OLAY ...39
V. KANUNLARCA YASAKLANMIŞ İŞLEMLERDE VERGİYİ DOĞURAN OLAY ...40
VI. İSPATIN KONUSU OLMASI YÖNÜNDEN VERGİYİ DOĞURAN OLAY ...41
A. Ekonomik Yaklaşım ...42
B. Delil Serbestisi ...44
C. İspat Külfeti ...47
BÖLÜM 2:...
VERGİYİ DOĞURAN OLAYIN UNSURLARI...
I. VERGİYİ DOĞURAN OLAYIN KURUCU UNSURLARI ...51
A. Kişi Unsuru (Öznel Unsur) ...52
1. Ehliyet ve Temsil ...53
a. Vergi Ödevlisi ...56
aa. Vergi Mükellefi ...57
bb. Vergi Sorumlusu ...59
B. Konu Unsuru ( Nesnel Unsur) ...63
C. İsnadiyet Unsuru ...66
II. VERGİYİ DOĞURAN OLAYIN TAMAMLAYICI (HESAPLAMA) UNSURLARI ...68
A. Vergi Matrahı ...68
B. Vergi Oranı ...71
C. Vergi Muafiyeti, İstisnası ve İndirimleri ...71
1. Vergi Muafiyeti ...72
2. Vergi İstisnası ...72
3. Vergi İndirimleri ...73
III. VERGİYİ DOĞURAN OLAYIN VERGİSEL SONUÇLARINI ORTADAN KALDIRAN VEYA SINIRLAYAN NEDENLER ...74
A. Zamanaşımı ...75
B. Hukuka Uygun ve Mükellef İradesine Dayanan Neden: Vergiden Kaçınma ...78
1. Vergiden Kaçınma ...78
C. Hukuka Aykırı ve İradi Davranışlara Dayanan Nedenler ...79
1. Vergi Kaçırma ...80
2. Peçeleme ...81
3. Muvazaa ...87
D. Hukuka Aykırılık ve İrade Unsurundan Bağımsız Nedenler ...89
1. Mükellefiyette Hata ...90
2. Mevzuda Hata ...90
BÖLÜM 3:...
TÜRK HUKUKUNDA VERGİYİ DOĞURAN OLAYIN KONUMU: KANUNLAR, İÇTİHATLAR VE DOKTRİNER YAKLAŞIMLAR ÇERÇEVESİNDE İNCELEME...
I. GELİR ÜZERİNDEN ALINAN VERGİLER AÇISINDAN VERGİYİ DOĞURAN OLAYIN GERÇEKLEŞMESİNİN İNCELENMESİ ...93
A. Gelir Vergisi Kanunu ...94
1. Dar Anlamda Gelir (Kaynak Teorisi) ...95
2. Geniş Anlamda Gelir (Safi Artış Teorisi) ...95
3. Gelir Vergisi Kanunu Kapsamında Gelir Kavramı ...96
4. Gelir Vergisinde Mükellefiyet Şekilleri ...98
5. Gelir Vergisinde Vergiyi Doğuran Olay: Elde Etme ...100
a. Ticari Kazançlar ...106
aa. Yıllara Yaygın İnşaat ve Onarım İşleri ...110
bb. Gayrimenkul (Taşınmaz) Satışları ...112
bb. Özel İnşaat İşleri ...119
aaa. Kat Karşılığı İnşaat Sözleşmeleri ...121
aaaa. Yüklenici Yönünden Gelirin Elde Edilmesi ...124
bbbb. Arsa Sahibi Yönünden Gelirin Elde Edilmesi ...125
cccc. Kat Karşılığı İnşaat Sözleşmelerinde Vergiyi Doğuran Olayın Tespiti ...128
b. Zirai Kazançlar ...130
c. Ücretler ...134
d. Serbest Meslek Kazançları ...138
e. Gayrimenkul Sermaye İratları ...142
f. Menkul Sermaye İratları ...147
g. Diğer Kazanç ve İratlar ...149
aa. Değer Artışı Kazançları ...150
bb. Arızi Kazançlar ...153
B. Kurumlar Vergisi Kanunu ...155
1. Kurumlar Vergisinde Vergiyi Doğuran Olay: Elde Etme ...156
a. Tam Mükellef Kurumlarda Vergiyi Doğuran Olay ...157
b. Dar Mükellef Kurumlarda Vergiyi Doğuran Olay ...158
aa. Ticari Kazançlar ...160
bb. Zirai Kazançlar ...162
cc. Serbest Meslek Kazançları ...163
dd. Gayrimenkul Sermaye İratları ...164
ee. Menkul Sermaye İratları ...165
ff. Diğer Kazanç ve İratlar ...166
II. HARCAMALAR ÜZERİNDEN ALINAN VERGİLER AÇISINDAN VERGİYİ DOĞURAN OLAYIN GERÇEKLEŞMESİNİN İNCELENMESİ ...167
A. Katma Değer Vergisi ...168
1. Katma Değer Vergisinde Vergiyi Doğuran Olay: Mal Teslimi ve Hizmet İfası ...170
B. Özel Tüketim Vergisi ...173
1. Özel Tüketim Vergisinde Vergiyi Doğuran Olay: Teslim, İthalat ve İlk İktisap ...174
C. Gider Vergileri Kanunu Kapsamında Yer Alan Vergiler ...176
1. Banka ve Sigorta Muameleleri Vergisi ...176
a. Banka ve Sigorta Muameleleri Vergisinde Vergiyi Doğuran Olay: Banka ve Sigorta Muamelelerinin Yapılması: Muamele ve Hizmet Karşılığında Bedelin Elde Edilmesi ...177
2. Özel İletişim Vergisi ...178
a. Özel İletişim Vergisinde Vergiyi Doğuran Olay: Hizmetin Sunulması ...178
3. Konaklama Vergisi ...179
a. Konaklama Vergisinde Vergiyi Doğuran Olay: Konaklama Hizmetinin Sunulması ...180
D. Dijital Hizmet Vergisi ...181
1. Dijital Hizmet Vergisinde Vergiyi Doğuran Olay: Dijital Hizmetin Sunulması ...183
E. Şans Oyunları Vergisi ...183
1. Şans Oyunları Vergisinde Vergiyi Doğuran Olay: Şans Oyunlarından Hâsılat Elde Edilmesi ...184
F. Gümrük Vergisi ...185
1. Gümrük Vergisinde Vergiyi Doğuran Olay: İthalat ve İhracatta Gümrük Yükümlülüğünün Doğması ...186
G. Damga Vergisi ...187
1. Damga Vergisinde Vergiyi Doğuran Olay: Kâğıtların Düzenlenmesi ...188
a. Elektronik İmza ile Manyetik Ortamda ve Elektronik Veri Şeklinde Oluşturulan Belgelerde Vergiyi Doğuran Olay: Belgenin E–İmza ile Tekemmül Etmesi ...190
III. SERVET ÜZERİNDEN ALINAN VERGİLER AÇISINDAN VERGİYİ DOĞURAN OLAYIN GERÇEKLEŞMESİNİN İNCELENMESİ ...191
A. Emlak Vergisi ...191
1. Bina Vergisi ...191
a. Bina Vergisinde Vergiyi Doğuran Olay ...192
2. Arazi Vergisi ...192
a. Arazi Vergisinde Vergiyi Doğuran Olay ...193
3. Değerli Konut Vergisi ...193
a. Değerli Konut Vergisinde Vergiyi Doğuran Olay ...194
B. Motorlu Taşıtlar Vergisi ...194
1. Motorlu Taşıtlar Vergisinde Vergiyi Doğuran Olay ...195
C. Veraset ve İntikal Vergisi ...196
1. Veraset ve İntikal Vergisinde Vergiyi Doğuran Olay ...197
Sonuç ...199
Kaynaklar ...205
Yorum yaz
Bu kitabı henüz kimse eleştirmemiş.
-
Yeni
 Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok