9786258860009
807982
https://www.kitapova.com/vergi-uyusmazliklarinda-idari-ve-yargisal-cozum-yollari-ciltli
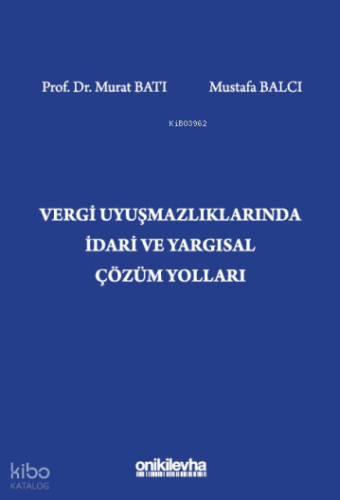
Vergi Uyuşmazlıklarında İdari ve Yargısal Çözüm Yolları (Ciltli)
1236.90
Elinizdeki bu Kitap, vergi hukukunda uyuşmazlıkların çözümünde başvurulan idari ve yargısal çözüm yollarını bütüncül bir sistematik içinde ele almaktadır. Vergilendirme yetkisinin hukuk devleti ilkesi gereği verginin kanuniliği, hukuki güvenlik, belirlilik, ölçülülük ve yargısal denetim gibi güvencelere bağlı olması, vergi uyuşmazlıklarının ortaya çıkışını ve çözümünü özel bir önemle gerekli kılmaktadır. Vergi hukukunda vergiyi doğuran olaydan başlayarak tarh, tebliğ, tahakkuk ve tahsil aşamalarına uzanan süreçte ortaya çıkan ihtilaflar, idare ile mükellef arasında kamu yararı ve bireysel haklar arasında hassas bir denge kurulmasını zorunlu kılmaktadır. Kitapta idari çözüm yolları kapsamında düzeltme, pişmanlık ve ıslah, cezalarda indirim, uzlaşma ve izaha davet gibi müesseseler; yargısal çözüm yolları kapsamında ise vergi yargısının yapısı, dava türleri, kanun yolları ve yargısal denetim mekanizmaları güncel mevzuat ve yargı içtihatları ışığında incelenmektedir. Böylece eser, vergi uyuşmazlıklarının çözümünü hem teorik hem de uygulama boyutuyla ele alan kapsamlı bir başvuru kaynağı niteliği taşımaktadır.(ARKA KAPAKTAN)
İÇİNDEKİLER
BİRİNCİ KISIM
VERGİ UYUŞMAZLIKLARI VE İDARİ ÇÖZÜM YOLLARI
BİRİNCİ KISMA GİRİŞ
BİRİNCİ BÖLÜM
VERGİ HUKUKUNA İLİŞKİN BAZI TEMEL KAVRAMLAR
I. GİRİŞ
II. HUKUKUN SINIFLANDIRILMASI
III. VERGİ KAVRAMI
IV. VERGİ HUKUKUNUN KAPSAMI
A. Vergi Usul Kanunu'nun Kapsamı
B. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun'un Kapsamı
C. Vergi Usul Hukuku
D. Vergi Yargılama Hukuku
E. Vergi Ceza Hukuku
V. VERGİNİN TARAFLARI
A. Gelir İdaresi
B. Vergi Yükümlüsü
VI. VERGİLENDİRME SÜRECİ
A. Vergiyi Doğuran Olay
B. Verginin Tarhı
C. Verginin Tebliği
D. Verginin Tahakkuku
E. Verginin Tahsili
VII. VERGİ USUL KANUNU'NDA YER ALAN GÜVENLİK MÜESSESELERİ
A. Yoklama
B. Vergi İncelemesi
C. Arama
D. Bilgi Toplama
VIII. VERGİ HUKUKUNDA SÜRELER
A. Vergi Usul Kanunu Uyarınca Süre Hesaplaması
B. İdari Yargılama Usulü Kanunu Uyarınca Süre Hesaplaması
C. Süreleri Uzatan Haller
IX. VERGİ HUKUKUNDA YORUM
A. Kanun Boşluğu
B. Hukuk Boşluğu
C. Yorum Yöntemleri
D. Yorumu Yapan Makama Göre
X. VERGİ HUKUKUNDA İSPAT
A. Delil Serbestisi
B. Tanık Beyanı
İKİNCİ BÖLÜM
VERGİ UYUŞMAZLIĞI
I. VERGİ UYUŞMAZLIĞI KAVRAMI
A. Kapsam Açısından Vergi Uyuşmazlığı
B. Vergi Uyuşmazlığının Oluşumuna Sebep Olan Etkenler
II. VERGİ UYUŞMAZLIĞININ ÇÖZÜM YERLERİ
ÜÇÜNCÜ BÖLÜM
VERGİ UYUŞMAZLIKLARINDA İDARİ ÇÖZÜM YOLLARI
I. GENEL OLARAK
II. HATA DÜZELTME-ŞİKAYET
A. Hesap Hataları
B. Vergilendirme Hataları
C. Vergi Cezalarında Hata
D. Açık Olma Hali
E. Hukuki İhtilaf Durumunda Vergi Hatası
F. Vergi Hatalarının Ortaya Çıkarılması
G. Vergi Hatalarını Düzeltme Yetkisi
H. Vergi Hatalarını Düzeltme Yolları
I. Kesinleşmiş Yargı Kararına Konu İşleme Karşı Düzeltme Başvurusu
J. Ödeme Emri Aşamasında Düzeltme İşlemleri
K. Düzeltme Zamanaşımı
L. Birden Fazla Düzeltme Başvurusu Yapılabilir mi?
M. İl Özel İdareleri ile Belediye Gelirlerinde Hata Düzeltme
III. UZLAŞMA
A. Tarhiyat Öncesi Uzlaşma
B. Tarhiyat Sonrası Uzlaşma
IV. KARŞILIKLI ANLAŞMA USULÜ
V. CEZALARDA İNDİRİM
VI. PİŞMANLIK VE ISLAH
A. Pişmanlıktan Yararlanmak İçin Gerekli Şartlar
B. Pişmanlık Sonucunda
C. Pişmanlık Koşullarına Uyulmamasının Sonuçları
D. Özellikli Durumlar
E. Pişmanlık ve Islah Uygulaması Kapsamına Giren Vergiler
F. Muhbire Ödül
VII. İZAHA DAVET
A. İzaha Davet Yazısı
B. İzaha Davetin Sonuçları
VIII. YANILMA VE GÖRÜŞ DEĞİŞTİRME
IX. KANUN YOLUNDAN VAZGEÇME
X. KAMU DENETÇİLİĞİ KURUMU (OMBUDSMAN)
XI. YÜKÜMLÜLERE SAĞLANAN BAZI KOLAYLIKLAR
A. Terkin
B. Tahakkuktan Vazgeçme
C. Tecil
D. Uyumlu Mükelleflerin Borçlarının Tecili
E. Vergi Afları
F. Takas
İKİNCİ KISIM
YARGISAL ÇÖZÜM YOLLARI
İKİNCİ KISMA GİRİŞ
BİRİNCİ BÖLÜM
TÜRK VERGİ YARGISI
I. TÜRK VERGİ YARGISI
A. Vergi Yargısı
B. Vergi Yargısının Tarihsel Gelişimi
C. Vergi Yargısı Mercileri
II. VERGİ YARGILAMASININ ÖZELLİKLERİ
A. Yazılı Yargılama İlkesi
B. Silahların Eşitliği ve Çelişmeli Yargılama İlkesi
C. Re'sen Araştırma İlkesi
D. Delil Serbestisi İlkesi ve Delillerin Serbestçe Değerlendirilmesi
E. Hukuka Uygunluk Denetimi ve Yerindelik Denetimi Yasağı
F. Vergi Davalarında Tahsil İşlemlerinin Kendiliğinden Durması
G. İddianın ve Savunmanın Genişletilmesi veya Değiştirilmesine İlişkin Sınırlamalar
H. Adil Yargılanma Hakkı
İKİNCİ BÖLÜM
DAVANIN AÇILMASI VE İLK İNCELEME
I. VERGİ DAVASI KAVRAMI
II. DAVA DİLEKÇESİ
III. DAVANIN AÇILMASI
A. Fiziki Ortamda Dava Açılması
B. Elektronik Ortamda Dava Açılması
IV. DAVA DİLEKÇESİNİN MAHKEME ESAS KAYDINA ALINMASI VE YARGILAMA GİDERLERİNİN ÖDENMESİ
V. DAVA DİLEKÇESİNİN USULÜ YÖNLERDEN İNCELENMESİ
A. Görev ve Yetki
B. İdari Merci Tecavüzü
C. Ehliyet
D. İdari Davaya Konu Olacak Kesin ve Yürütülmesi Gereken Bir İşlem Olup Olmadığı
E. Süre Aşımı
F. Husumet
G. Dava Dilekçesinin 2577 Sayılı Kanun'un 3'üncü Maddesine Aykırılığı
H. Dava Dilekçesinin 2577 Sayılı Kanun'un 5'inci Maddesine Aykırılığı
I. Dilekçe Ret Kararı Sonrasında Aynı Yanlışlıkların Tekrarlanması
VI. YÜRÜTMENİN DURDURULMASI VE İTİRAZ YOLU
A. Kural: Dava Açılması İdari İşlemin Yürütülmesini Durdurmaz
B. İstisna: Vergi Uyuşmazlıklarında Tahsil İşlemlerinin Kendiliğinden Durması
C. Yürütmenin Durdurulması Talebinde Bulunulması Gereken Vergi Uyuşmazlıkları
D. Yürütmenin Durdurulması Hakkında Verilen Karar ve İtiraz
ÜÇÜNCÜ BÖLÜM
YARGILAMA VE KARAR SÜRECİ
I. DAVA DOSYASININ TEKEMMÜL ETTİRİLMESİ
A. Tebligat ve Cevap Verme
B. Dosyaların incelenmesi
II. DOSYANIN İŞLEMDEN KALDIRILMASI
A. Tarafların Kişilik veya Niteliğinde Değişiklik Nedeniyle Dosyanın İşlemden Kaldırılması
B. Bildirilen Adrese Tebligat Yapılamaması Nedeniyle Dosyanın İşlemden Kaldırılması
III. BAĞLANTILI DAVALAR
IV. MERCİ TAYİNİ
V. DURUŞMA
VI. HUKUK MUHAKEMELERİ KANUNUNA ATIF YAPILAN HALLER
A. İYUK'ta Düzenlenen ve HMK'ya Atıf Yapılan Haller
B. İYUK m.31 Kapsamında HMK'ya Atıf Yapılan Diğer Haller
VII. VERGİ USUL KANUNUNA ATIF YAPILAN VE VERGİ YARGILAMASINDA UYGULANAN HÜKÜMLER
A. Vergi Mahkemesinde Dava Açmaya Yetkili Olanlar
B. Davanın Konusu
C. Duruşmada Vergi Müfettişi (İnceleme Elemanı) ile Mali Müşavir veya Muhasebecinin Dinlenmesi
D. Vergi Kanunlarının Yorumlanması ve İspat
E. Kanun Yolundan Vazgeçmenin Yargısal Sonuçları
F. Vergi Mahremiyeti
VIII. ÇALIŞMAYA ARA VERME VE NÖBETÇİ MAHKEMELER
A. Bölge İdare, İdare ve Vergi Mahkemelerinde Çalışmaya Ara Verme
B. Danıştayda Çalışmaya Ara Verme
IX. DAVA DOSYASININ KARARA BAĞLANMASI
A. Dosyaların Karara Bağlanma Sırası
B. Davaların Karara Bağlanması
C. Hukuka Uygunluk Denetimi (Yetki, Şekil, Sebep, Konu ve Maksat Yönlerinden)
D. Kararlarda Bulunacak Hususlar
E. Davanın Reddi Sonrasında Hükmedilecek Maktu veya Nispi Harç
F. Karar ve Kararların Sonuçları
G. Kararların Uygulanması
H. Kararın Açıklanması
I. Karardaki Yanlışlıkların Düzeltilmesi
DÖRDÜNCÜ BÖLÜM
KARARA KARŞI KANUN YOLLARI
I. KANUN YOLU KAVRAMI
II. OLAĞAN KANUN YOLLARI
A. İstinaf Yolu
B. Temyiz Yolu
III. OLAĞANÜSTÜ KANUN YOLLARI
A. Kanun Yararına Temyiz (Bozma)
B. Yargılamanın Yenilenmesi
IV. ANAYASA MAHKEMESİNE BİREYSEL BAŞVURU
A. Bireysel Başvurunun Kapsamı
B. Bireysel Başvurunun Yapılması
C. Bireysel Başvurunun Değerlendirilmesi ve Kabul Edilebilirlik Kararı
D. Bireysel Başvurunun Esastan Görüşülmesi
E. Bireysel Başvuru Hakkında Kararlar
F. Avrupa İnsan Hakları Mahkemesine Bireysel Başvuru
GENEL DEĞERLENDİRME VE SONUÇ
Kaynakça
Iyzico İle Öde
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 1.236,90 | 1.236,90 |
| 2 | 618,45 | 1.236,90 |
| 3 | 412,30 | 1.236,90 |
| 4 | 309,23 | 1.236,90 |
| 5 | 247,38 | 1.236,90 |
| 6 | 206,15 | 1.236,90 |
Yorum yaz
Bu kitabı henüz kimse eleştirmemiş.
-
Yeni
 Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Stokta yok
-
Stokta yok


-
Yeni-%7
Stokta yok%7İNDİRİM1.200,00 1.116,00
-
Yeni-%7
Stokta yok
-
Yeni-%7
Stokta yok%7İNDİRİM620,00 576,60
-
Yeni-%7
Stokta yok%7İNDİRİM550,00 511,50
-
Yeni-%7
Stokta yok%7İNDİRİM920,00 855,60
-
Yeni-%7
Stokta yok%7İNDİRİM400,00 372,00
-
Yeni-%7
Stokta yok%7İNDİRİM780,00 725,40
-
Yeni-%7
Stokta yok
-
Yeni-%7
Stokta yok
-
-%7
Stokta yok%7İNDİRİM360,00 334,80