Bu işlem için üye girişi yapmanız gerekiyor
Yeni
9786258658651
819841
https://www.kitapova.com/butce-hukuku-ve-turk-butce-sistemi-1
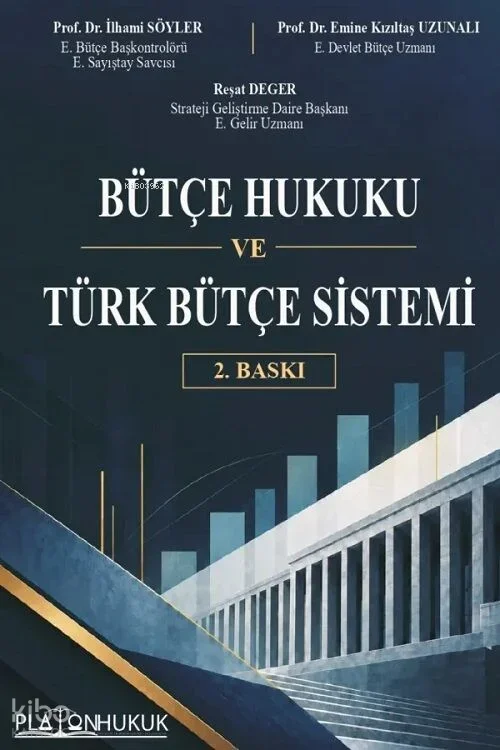
Bütçe Hukuku ve Türk Bütçe Sistemi
625.00
"Bütçe Hukuku ve Türk Bütçe Sistemi" başlıklı bu eser; bütçenin bilinenteorik yapısına yeni kavram ve müesseseler
kazandırmaktadır. Sözgelimimevcut bütçe ilkelerine mali saydamlık ve hesap verilebilirlik
ilkeleri ilaveedilirken, "4T" formülü "7T" formülü şeklinde zenginleştirilmektedir.
Bütçeninpratik yapısı da 5018 sayılı Kanun ve ikincil mevzuata göre, yeniden
dizaynedilmekte, bu bağlamda ülkemizde uygulanan bütçe türleri, tarihsel seyiriçinde; klasik
bütçeden program bütçeye, oradan stratejik planlamaya dayalıperformans esaslı bütçe,
nihayetinde günümüzde son şeklini alan performansesaslı program bütçeye geçiş süreçleri
sahada bir anlatımla ortaya konulmuştur.
Yorum yaz
Bu kitabı henüz kimse eleştirmemiş.
-
 Stokta yok
-
Stokta yok
-
Stokta yok
-
Stokta yok
-
-%19
Stokta yok%19İNDİRİM200,00 162,00
-
-%19
Stokta yok%19İNDİRİM250,00 202,50
-
-%33
Stokta yok%33İNDİRİM250,00 167,50


-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Yeni
Stokta yok
-
Stokta yok
-
Stokta yok